O volume global de envios de smartphones sofreu uma retração de 20% na comparação com o mesmo intervalo de 2025, de acordo com levantamento da Counterpoint Research. O declínio foi motivado sobretudo pelo desabastecimento de semicondutores de memória, uma vez que a fabricação desses itens vem sendo priorizada para suprir as exigências da infraestrutura de inteligência artificial (IA).
Em meio ao cenário adverso, Apple e Samsung conseguiram expandir suas fatias no setor. A empresa sul-coreana permaneceu na liderança com 23%, enquanto a gigante norte-americana atingiu 22%. Essa foi a primeira ocasião em que a linha iPhone ultrapassou o patamar de 20% de participação em um terceiro trimestre. A Samsung também colheu bons resultados impulsionada pela procura inicial pelo Galaxy Z Fold.
A ampliação dos centros de processamento focados em IA elevou a procura por memórias de alta largura de banda (HBM), aplicadas nesses ecossistemas. Em razão das margens financeiras mais atrativas desses componentes, fornecedoras como Samsung, SK Hynix e Micron redirecionaram parte de sua capacidade produtiva para atendê-los.
Em contrapartida, a disponibilidade de memórias DRAM convencionais, empregadas em celulares, sofreu uma redução. Diante disso, as marcas do setor móvel lidam com despesas elevadas de montagem, encargo que tende a ser repassado para o comprador final por meio de reajustes nos preços.
Com base nos dados apresentados pela consultoria, as entregas de celulares no terceiro trimestre atingiram a menor marca histórica para essa época do ano desde 2012.
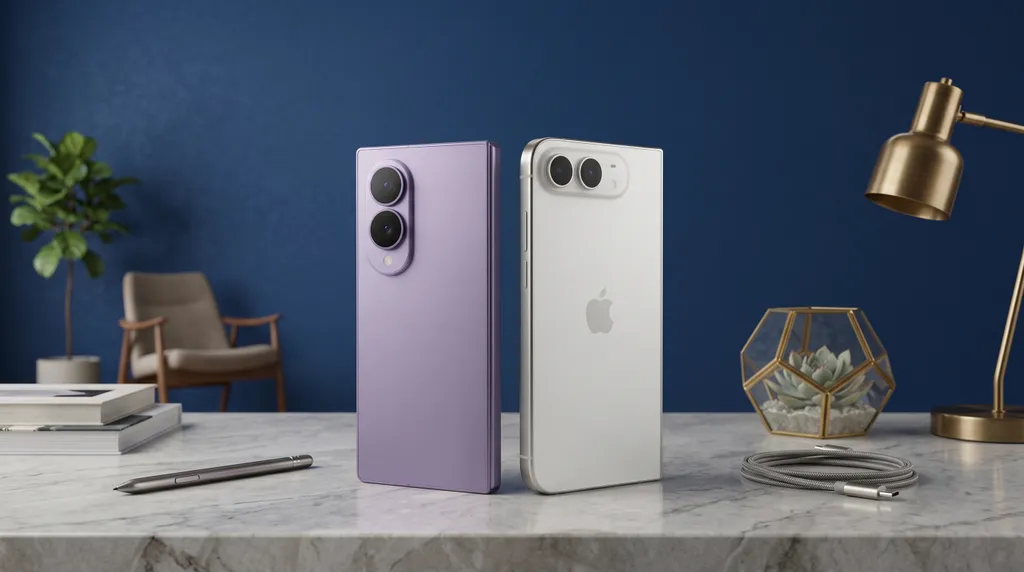
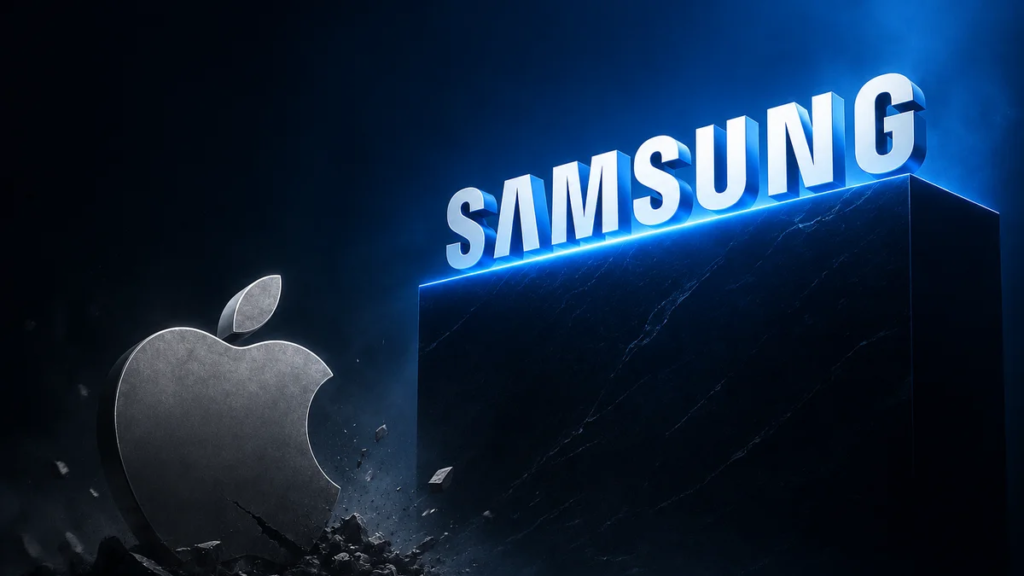
O iPhone Duo vai determinar se a Apple conseguirá ultrapassar a rival nos últimos meses do ano (Imagem criada com IA)
Xiaomi, Oppo e Vivo aparecem na sequência do ranking
As montadoras chinesas ocuparam os postos subsequentes na lista global. A Xiaomi garantiu a terceira colocação, somando 10% de participação, seguida pela Oppo, com 9%, e pela Vivo, com 8%.
| Marca | Participação no mercado |
| Samsung | 23% |
| Apple | 22% |
| Xiaomi | 10% |
| Oppo | 9% |
| Vivo | 8% |
| Outras marcas | 27% |
Os indicadores deixam clara a distância entre as duas primeiras colocadas e os concorrentes orientais. Contudo, a fatia de mercado isolada não demonstra obrigatoriamente que todas as companhias da China tenham sofrido redução no volume de entregas, tampouco que a instabilidade no suprimento de memórias seja a única causa para a diferença.
O último trimestre de 2026 promete ser determinante no embate entre Apple e Samsung. A etapa engloba as compras do período natalino e marcará a estreia do primeiro iPhone com tela dobrável, previsto para o encerramento de outubro.
A oferta de peças e o custo final de fabricação também serão fatores decisivos no balanço das empresas. No momento, a vantagem da Samsung em relação à Apple é de apenas um ponto percentual.
O resultado comercial dos meses finais do ano indicará se a marca sul-coreana conseguirá sustentar o topo da lista ou se a Apple conseguirá ampliar ainda mais sua presença global.